
Sērfojot starp drošību un efektivitāti: cik daudz kapitāla bankai patiesībā vajag?


Īsumā
-
Latvijai optimālais banku pirmā līmeņa kapitāla rādītājs ir 15 - 17 % robežās.
-
Ņemot vērā šobrīd aktuālās banku kapitāla prasības, noturības rezerves ir vēl iespējams celt par aptuveni 2 - 3 procentpunktiem, nodrošinot, ka iekšzemes kopprodukta (IKP) ilgtermiņa izaugsmes ieguvumi pārsniedz izmaksas.
-
Turpmāka atbrīvojamo kapitāla rezervju palielināšana nodrošinātu papildu ilgtermiņa ieguvumus tautsaimniecībai.
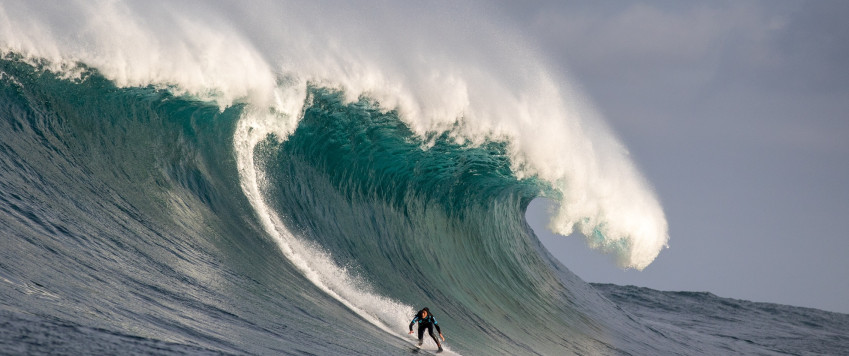
Sērfošanā galvenais izaicinājums nav atrast lielāko vilni, bet gan tādu, kas ļauj noturēt līdzsvaru un droši virzīties uz priekšu. Līdzīgi ir banku darbībā. Uzraugs nosaka kapitāla prasības, lai banka spētu izturēt ekonomiskās vētras un negaidītus zaudējumus. Tomēr pārāk liels kapitāla apjoms var samazināt rentabilitāti, jo daļa resursu netiek izmantota kreditēšanai un citām ienākumus nesošām aktivitātēm.
Viļņi šajā stāstā simbolizē ekonomisko vidi, kas nemitīgi mainās līdz ar ekonomikas ciklu. Dēlis savukārt raksturo bankas kapitālu. Jo tas ir lielāks, jo drošāk iespējams pārvarēt nelabvēlīgus apstākļus, taču pieaug arī izmaksas un samazinās veiklība peļņas iespēju izmantošanā. Mazāks dēlis ļauj labāk izmantot viļņa spēku, bet palielina iespēju zaudēt līdzsvaru. Turklāt izšķiroša nozīme ir arī sērfotāja izvēlētajiem manevriem, kas banku pasaulē atbilst riska apetītei un uzņēmējdarbības stratēģijai.
Uzraugošās iestādes, nosakot kapitāla prasības, ietekmē banku lēmumus par kopējo kapitāla apjomu jeb sērfošanas dēļa lielumu. Mērķis ir panākt, lai bankām būtu pietiekamas noturības rezerves un zems risku līmenis, kas vienlaikus nerada nesamērīgas kapitāla uzturēšanas izmaksas banku sektoram. Latvijā par to gādā Latvijas Banka un Eiropas Centrālā banka.
Viens no analīzes posmiem šajā procesā ir optimālā kapitāla līmeņa vērtēšana, salīdzinot ilgtermiņa ieguvumus un izmaksas. Precīzāk, tiek salīdzināti tā sauktie robežieguvumi un robežizmaksas, proti, ieguvumi un izmaksas, kas rodas, kapitālu palielinot par vienu procentpunktu. Ja papildu drošības ieguvums ir lielāks par izmaksām, lielāks kapitāls ir pamatots; ja ne, kapitāla līmenis jau ir pietiekams.
Latvijai, fokusējoties uz IKP izaugsmi, secināts, ka optimālais pirmā līmeņa (T1) kapitāla rādītājs [1] ir 16.2 %, tā vērtībām svārstoties robežās no 15.3 % līdz 16.4 % (1. attēls). 2026. gada 2. ceturksnī banku sektora vidējā T1 prasība bija 13.6 %, un nevienai bankai kapitāla prasības, kas jāpilda ar T1, nepārsniedza 15 %. Vienlaikus banku sektora faktiskais T1 apmērs brīvprātīgi tiek uzturēts 18.9 % līmenī [2]. Tādējādi nepieciešamības gadījumā saglabājas kapacitāte lietderīgi palielināt noturības rezerves par 1.7-2.8 procentpunktiem. Šāds kapitāla prasību palielinājums joprojām varētu nodrošināt ilgtermiņa ieguvumus, kas pārsniedz ar to saistītās ilgtermiņa izmaksas. Atgriežoties pie analoģijas, šāds sērfa dēlis būtu pietiekami stabils, bet arī manevrētspējīgs.
Un tagad par visu pēc kārtas
Optimālais kapitāla līmenis tiek noteikts, salīdzinot kapitāla prasību paaugstināšanas papildu ilgtermiņa ieguvumus (robežieguvumus) un papildu ilgtermiņa izmaksas (robežizmaksas). Tādējādi tīrais robežieguvums raksturo ekonomisko efektu, kas rodas no neliela (viena procentpunkta) kapitāla pieauguma, un tiek iegūts, no papildu ieguvumiem atņemot papildu izmaksas. Izmantojot McInerney et al. (2022) [3] pieeju, tīrais robežieguvums no kapitāla prasību celšanas tiek aprēķināts atbilstoši vienādojumam:
Vienādojuma loģika ir samērā vienkārša. Pirmie divi elementi raksturo papildu ieguvumus no augstāka kapitāla līmeņa - tas samazina finanšu krīžu iespējamību un līdz ar to arī potenciālos ekonomikas zaudējumus. Citiem vārdiem sakot, krīzes sagaidāmas retāk vai mazāk "postošas", attiecīgi IKP izaugsme netiek kavēta vai bremzēšanās apmēri ir mazāki. Trešais elements raksturo papildu izmaksas – zemāku IKP izaugsmi, kas saistīta ar banku kapitāla celšanu un uzturēšanu. Augstāks kapitāls var sadārdzināt kreditēšanu un mazināt tās apjomu, kas savukārt nedaudz bremzē ekonomikas izaugsmi. Tādēļ optimālais kapitāla līmenis ir sasniegts brīdī, kad papildu ieguvums no drošākas finanšu sistēmas vairs nepārsniedz papildu izmaksas, ko rada stingrākas kapitāla prasības.
Vai tuvojas vētra? Ko par finanšu krīžu varbūtību saka Īrijas bankas pētnieki
Lai novērtētu papildu stabilitātes vērtību, vispirms jāaplēš, cik bieži iespējams sastapties ar ekonomiskajām vētrām jeb finanšu krīzēm. Proti, jānoskaidro, kā vērtēt krīžu varbūtības un to saistību ar noteiktu banku kapitāla līmeni.
Šajā pētījumā krīzes varbūtību analīzei izmantoti McInerney et al. (2022) [4] aprēķini par krīzes varbūtībām pie noteiktiem kapitāla līmeņiem. Turklāt izmantoti tie novērtējumi, kas attiecas uz mazām, atvērtām ekonomikām un valstīm ar augstu ārvalstu tiešo investīciju īpatsvaru. Kā pamata scenārijs izvēlēts krīzes varbūtības novērtējums, kas vislabāk atbilst Latvijas ekonomikas raksturojumam – maza, atvērta ekonomika –, bet pārējie izvēlētie scenāriji pieņemti par novērtējuma amplitūdu (2. attēls). Jo augstāks kapitāla līmenis, jo zemāka krīzes varbūtība. Attiecīgi krīzes varbūtību samazinājums tiek rēķināts kā krīzes varbūtību starpība, kapitāla līmenim palielinoties par 1 procentpunktu.
Redzams, ka krīžu varbūtības samazinās straujāk, ja kapitāla bāze ir ārkārtīgi zema, un mērenāk, ja rezerves pārsniedz minimālās prasības (2. attēls). Tomēr varbūtības vien nepastāsta visu, paralēli jāvērtē arī krīžu izmaksas.
Ja vētra tomēr pienāk: cik lieli ir zaudējumi?
Pat reta vētra var radīt būtiskus postījumus, ja tā ir pietiekami spēcīga. Arī Latvijai finanšu vētras nav gājušas secen. To skaidri parāda arī IKP svārstības. 1995. gadā piedzīvojām banku krīzi, kuras laikā tika apturēta vairāku banku, tostarp AS "Banka Baltija" darbība, un atsauktas vairāku banku licences. Savukārt 2008. gada beigās Latviju kopā ar daudzām citām valstīm satricināja globālā finanšu krīze [5].
Lai novērtētu krīzes radītos potenciālos IKP zudumus Latvijā, izmantoti dati par reālo IKP globālās finanšu krīzes un pēckrīzes periodā (3. attēlā tumši zilā līnija) un tā tendenci laikā no 1996. gada 3. ceturkšņa līdz 2004. gada 4. ceturksnim (3. attēlā rozā līnija). Tas ir periods starp 1995. gada banku krīzi un straujās izaugsmes laiku pirms globālās finanšu krīzes. Novērtētā tendence ir līdzīga Polijas IKP dinamikai (3. attēlā gaiši zilā līnija), kurai šajā periodā bija raksturīga stabila izaugsme.
Pēc tam, kad vētra ir pārgājusi (krīze ir beigusies), tās sekas saglabājas vēl vairākus gadus. Ekonomikai nepieciešams laiks, lai atgrieztos pie iepriekšējās izaugsmes tendences, tādēļ krīzes radītie zaudējumi ietver ne tikai tūlītēju aktivitātes kritumu, bet arī ilgstošu atkopšanās periodu. Lai noteiktu, cik tieši ilgs šis pēckrīzes periods varētu būt Latvijai, salīdzinājām iepriekš iegūto IKP pirmskrīzes tendenci ar pēckrīzes IKP tendenci (salīdzinoši straujāka izaugsme bija vērojama 2014. gada 4. ceturksnī – 2015. gada 4. ceturksnī). Abas tendenču līnijas krustojas 2037. gada beigās. Attiecīgi pieņemam, ka pēckrīzes efekta ilgums ir 26 gadi, proti, periods līdz brīdim, kad pēckrīzes IKP tendence sasniedz pirmskrīzes tendenci.
Apkopojot, varam novērtēt krīzes ietekmi Latvijā. Secinām, ka globālās finanšu krīzes (2009. gada 2. ceturksnis – 2012. gada 1. ceturksnis) un pēckrīzes perioda kopējie IKP zaudējumi veido 215 %. Atbilstoši literatūrā pieņemtajai praksei, novērtētie IKP zudumi uzskatāmi par maksimālo krīzes izmaksu robežu.
Cik maksā papildu stabilitāte?
Neviens sērfotājs neizvēlētos bezgalīgi lielu dēli tikai tāpēc, lai justos drošāk. Arī banku kapitālam pastāv kompromiss starp stabilitāti un spēju efektīvi izmantot ekonomikas sniegtās iespējas. Tieši šo kompromisu raksturo kapitāla prasību celšanas papildu ilgtermiņa izmaksas (robežizmaksas).
Ņemot vērā to, ka divas no Latvijas nozīmīgajām iestādēm ir Zviedrijas banku meitas sabiedrības, kapitāla palielināšanas robežizmaksu novērtējumā tika izmantoti Zviedrijas kredītiestāžu dati. Par sākumpunktu tika pieņemts Sveriges Riksbank novērtējums, saskaņā ar kuru kapitāla prasību palielināšana par 1 % var radīt ilgtermiņa IKP samazinājumu par 0.09 %. Salīdzinājumā ar citu valstu pētījumiem šis ir konservatīvs vērtējums. Tabulā redzams, ka vairumā citu pētījumu novērtētas zemākas izmaksas.
Tabula. Kapitāla prasību palielināšanas robežizmaksu novērtējums dažādos pētījumos
| Pētījums | Valsts | Ietekme uz IKP (%) |
| McInerney et al. (2022) | Īrija | -0.04 līdz -0.05 |
| Almenberg et al. (2017) [6] | Zviedrija | -0.09 |
| Brooke et al. (2015) | Apvienotā Karaliste | -0.01 līdz -0.05 |
| Firestone et al. (2019) | ASV | -0.08 |
| FRB Minneapolis (2017) | ASV | -0.06 |
| Cline (2016) | ASV | -0.08 |
Analīze rāda, ka kapitāla prasību ietekme uz bankām nav vienāda: nozīmīgajām bankām [7] augstāks kapitāls rada mazākas papildu izmaksas nekā mazākām bankām. Lai noteiktu robežizmaksu taisnes slīpumu un amplitūdu, izmantoti dati par Latvijas banku finansējuma izmaksām laikposmā no 2006. gada līdz 2025. gadam. Lielajām bankām, īpaši ar mātesbanku atbalstu, finansējuma izmaksas saglabājas zemas un stabilas neatkarīgi no kapitāla līmeņa. Savukārt mazākām bankām augstāks kapitalizācijas līmenis nozīmē lielākas kopējā finansējuma izmaksas. Apkopojot, iezīmējās skaidra korelācija starp kapitalizācijas līmeni un kopējām finansējuma izmaksām.
Šīs analīzes mērķis ir aplēst Latvijas banku sektora optimālo kapitalizācijas līmeni, pie kura kapitāla uzturēšanas ilgtermiņa robežieguvumi ir sabalansēti ar robežidevumiem. Patlaban Latvijas Bankas noteiktās prasības nepārsniedz optimālo līmeni, kur papildu drošības ieguvumi izsīkst, t.i., tās nav pārmērīgas. Turklāt visas bankas uztur arī brīvprātīgas rezerves virs regulatīvajām prasībām.
Autores pateicas Īrijas Centrālās bankas pētniekiem Niall McInerney, Martin O’Brien, Michael Wosser un Luca Zavalloni par dalīšanos ar detalizētiem krīžu varbūtību aprēķinu rezultātiem.
[1] Pirmā līmeņa kapitāls ir bankas pamatkapitāls un tās finansiālās stabilitātes galvenais mērs, kas kalpo zaudējumu segšanai darbības turpināšanas režīmā. To veido visaugstākās kvalitātes līdzekļi -galvenokārt akciju kapitāls un nesadalītā peļņa, kas ļauj bankai absorbēt negaidītus zaudējumus ikdienas darbībā un izvairīties no maksātnespējas.
[2] 2026. gada 2. ceturksnī nozīmīgo kredītiestāžu (Swedbank, SEB banka un Citadele banka) vidējais T1 kapitāla rādītājs bija 19.0 %, savukārt ar T1 kapitālu izpildāmo prasību apjoms veidoja 14.0 %.
[3] McInerney, N., O’Brien, M., Wosser, M., & Zavalloni, L. (2022), Rightsizing Bank Capital for Small, Open Economies, Research Technical Paper, Central Bank of Ireland, Vol. 2022, No. 4.
[4] McInerney, N., O’Brien, M., Wosser, M., & Zavalloni, L. (2022), Rightsizing Bank Capital for Small, Open Economies, Research Technical Paper, Central Bank of Ireland, Vol. 2022, No. 4.
[5] Saskaņā ar ESRK Eiropas finanšu krīzes datubāzes informāciju globālā finanšu krīze Latvijā sākās 2008. gada novembrī, valdībai pārņemot AS "Parex banka", un beidzās 2012. gada martā.
[6] Almenberg et al. (2017), Appropriate capital ratios in major Swedish banks - new perspectives, Staff Memo, Sveriges Riksbank, May 2017.
[7] Swedbank, SEB banka un Citadele banka.
Vēlos informēt, ka tekstā:
«… …»
Jūsu interneta pārlūkā saglabāsies tā pati lapa